生猪供需—四季度猪价三段波动
难上成本线
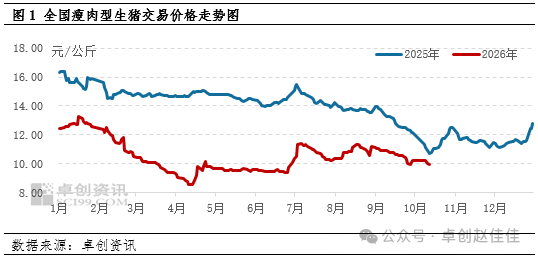
10月上半月猪价先涨后震荡下跌
截至13日,10月份生猪价格呈先涨后下滑态势,月初叠加节日,生猪出栏量有限,价格短时上涨。而节日过后市场需求缩水、供应增加,猪价震荡回落。10月13日全国瘦肉型生猪交易均价为9.92元/公斤,与8日相比累计下降0.31元/公斤,跌幅3.03%。
产能及出栏节奏或共同影响四季度供应增-减-增
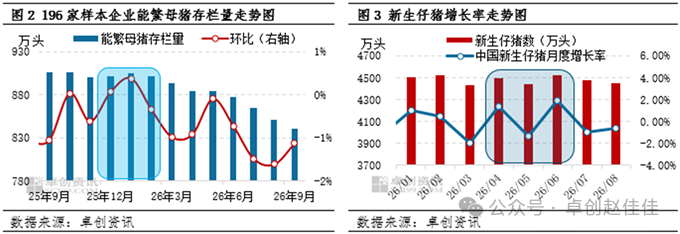
2025年12月份-2026年2月份能繁母猪存栏量影响2026年10-12月份生猪出栏量,根据卓创资讯监测的196家样本企业能繁母猪存栏量走势为增-增-减,对应2026年四季度的月度理论生猪出栏量走势为增-增-减。
而通过对比2026年4-6月份的新生仔猪增长率,2026年四季度的月度理论生猪出栏量走势为增-减-增。综合以上两项数据的变动幅度,理论生猪出栏量大概率或为10月增、11月微减、12月增。
此外,出栏节奏亦对行情有一定影响。10月份卓创资讯统计的样本企业生猪出栏计划呈增加态势,且国庆期间多地开票难度较大,10月份实际正常出栏天数较少,日均出栏量增加。而11月份市场或处于增重阶段,部分生猪或挪至12月份出栏。12月份大猪出栏、集团年末冲量,实际供应量或较为充沛。
因此综合产能、出栏节奏来看,2026年四季度生猪实际供应趋势或为10月增、11月减、12月增。
四季度生猪屠宰量或减后增加,对猪价的作用为先利空后利多
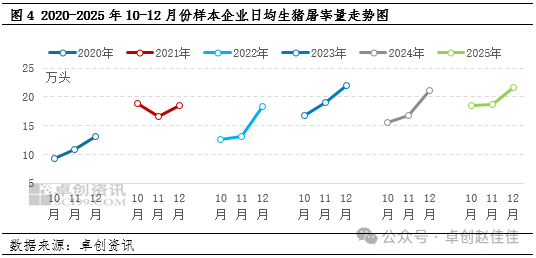
从历史数据来看,2020-2025年四季度生猪屠宰量多数年份呈现减-增-增态势,从图4中可直观看出近几年四季度生猪月度日均屠宰量的变化。
根据卓创资讯监测,截至13日,10月日均屠宰量环比9月同时段减少7.79%。10月份终端需求缺乏节日及腌腊提振,往往属于需求过渡阶段,生猪屠宰需求或下滑。11月份需求陆续好转,屠宰量或陆续增加;而受厄尔尼诺影响,南方气温或高于同期水平,腌腊开启时间不乏后移可能,或使得11月份屠宰开工率增幅放缓、12月份增幅扩大。
而从冻品出库角度来看,10月份终端需求一般,或存在被动入库表现;而11-12月份需求提升,冻品或加速冲向市场,一定程度上冲击鲜品走货速度,制约生猪屠宰量增加幅度。
二次育肥及猪病因素或加剧猪价短期波动,但不改大趋势
10月份猪价下跌时,东北等区域二次育肥补栏热度再度提升,受检疫严格及天气转冷,二次育肥行为将陆续减少,到11月末及12月份或陆续释放该批次二次育肥生猪,一定程度上干扰生猪出栏节奏。滚动补栏及出栏的特征或使得二次育肥对行情涨跌幅度的影响减弱,但影响频率提升,猪价或在大趋势不变的情况下更为高频地小幅涨跌,补栏时支撑猪价回稳或上涨,出栏时拉低猪价。
此外,南方部分区域猪病仍未结束,生猪出栏积极性或较高。而冬季来临,北方猪病进入季节性高发阶段,若有猪病发生,则或加速生猪出栏,利空生猪价格。
四季度月度猪价或呈跌-涨-跌走势
结合以上供需数据,10-12月均价或呈跌-涨-跌走势,分别为10月份的10.07元/公斤、11月份的10.56元/公斤、12月份的10.46元/公斤,仍然处于养殖成本线之下。
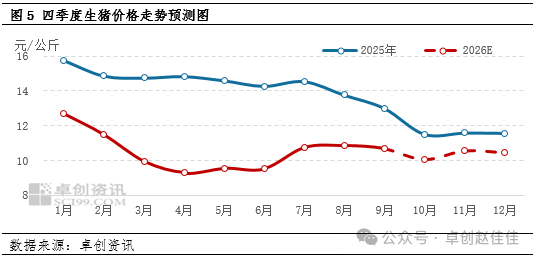
具体走势来看,10月份生猪供应或整体较为充沛,猪价或主线震荡微跌;而在价格下滑时,部分区域二次育肥热度或提升,一定程度上支撑猪价回稳,月末出栏缩减叠加二育补栏,猪价不乏小幅上涨可能。
11月份生猪供应陆续减少,上旬供应有限、需求相对平稳,猪价或小幅上涨;中旬需求或略增,供应量增加,猪价或止涨微跌;下旬需求或进一步提升,而生猪出栏节奏或逐步由多到少,猪价或呈震荡上涨态势。
12月份腌腊旺季正式到来,生猪市场屠宰需求或迎来下半年高峰,屠宰集中时段或在中旬及冬至前后,但与此同时,12月份全月生猪出栏量或较为充沛,对冲屠宰量增加带来的支撑效果,猪价或呈现月初微涨、随后月中震荡微跌后趋稳、下旬下跌、月末短暂翘尾的趋势。
消息来源:卓创资讯
发布时间:2026年10月15日
扫码关注我们
微信号|cccbn888
网站 | news.cccbn.com
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。