8月份国际畜产品生产贸易形势
一、8月份我国畜产品进口概况
8月份,肉类及杂碎进口45万吨,环比降4.3%,同比降11.2%。其中,猪肉进口6万吨,环比持平,同比降28.9%;禽肉进口3.0万吨,环比增5.4%,同比增170.9%;牛肉进口21万吨,环比降4.5%,同比降18.9%;羊肉进口2.1万吨,环比降6.9%,同比增3.9%。乳制品进口17万吨,环比持平,同比降13.7%;其中奶粉进口4万吨,环比降20.0%,同比降27.3%。
1—8月,肉类及杂碎进口402万吨,同比降5.2%。其中,猪肉进口50万吨,同比降29.1%;禽肉进口21.4万吨,同比降9.7%;牛肉进口195万吨,同比增8.0%;羊肉进口21.3万吨,同比降18.0%。乳制品进口175万吨,同比降3.5%;其中奶粉进口59万吨,同比降6.2%。
二、1—7月我国畜产品贸易情况
1—7月,畜产品进口量658.9万吨,同比降1.3%。进口额261.1亿美元,同比增9.2%。出口量169.0万吨,同比增35.2%,出口额48.0亿美元,同比增14.9%。畜产品贸易逆差较上年同期扩大15.7亿美元,增幅8.0%。
(一)肉类
肉类和杂碎进口均下降。1—7月,肉类及杂碎进口量合计357.5万吨,同比降4.3%;进口额152.3亿美元,同比增11.9%。其中,肉类进口256.7万吨,同比降3.1%;进口额129.9亿美元,同比增20.3%;杂碎进口100.8万吨,同比降7.2%;进口额22.4亿美元,同比降20.3%。
1.猪肉进口减少。1—7月,猪肉及杂碎进口113.7万吨,同比降15.1%;进口额22.0亿美元,同比降21.4%。其中,猪肉进口44.3万吨,同比降29.2%,进口额8.9亿美元,同比降30.1%。主要来自西班牙、巴西、英国、智利和美国等国,分别占进口总量的30.8%、13.5%、8.4%、7.7%和7.3%,合计占比67.7%。其中,从西班牙、巴西、英国、智利和美国进口分别同比降25.4%、43.7%、11.4%、28.6%和12.1%。
2.禽肉产品进口减少、出口增加。1—7月,禽肉及杂碎进口36.5万吨,同比降25.8%;进口额11.2亿美元,同比降23.8%。其中,禽肉进口18.4万吨,同比降18.5%;进口额6.0亿美元,同比降2.5%。主要来自巴西、俄罗斯、泰国、智利和美国等国,分别占进口总量的81.7%、9.5%、6.8%、1.0%和0.3%,合计占比99.3%。其中,从巴西、俄罗斯、泰国、智利和美国进口分别同比降8.9%、37.1%、49.2%、15.3%和77.3%。1—7月禽肉及杂碎出口70.1万吨,同比增83.7%;出口额11.0亿美元,同比增64.2%;加工禽肉出口31.6万吨,同比增20.5%;出口额11.4亿美元,同比增18.0%。
3.牛肉进口增加。1—7月,牛肉进口174.6万吨,同比增12.5%;进口额105.9亿美元,同比增32.8%。进口主要来自巴西、阿根廷、澳大利亚、乌拉圭和新西兰等国,分别占进口总量的58.0%、15.3%、12.3%、5.2%和4.3%,合计占95.1%。其中,从巴西、阿根廷和澳大利亚进口分别同比增37.3%、3.6%和11.5%,从乌拉圭和新西兰进口分别同比降24.8%和7.0%。
4.羊肉进口减少。1—7月,进口羊肉19.2万吨,同比降19.8%;进口额9.0亿美元,同比降1.5%。进口主要来自新西兰、澳大利亚和乌拉圭,分别占进口总量的52.2%、46.8%和0.7%,合计占99.7%。其中,从新西兰、澳大利亚和乌拉圭进口分别同比降16.4%、23.4%和28.2%。
(二)蛋类
蛋产品以出口为主。1—7月,蛋产品出口11.8万吨,同比增7.6%;出口额2.1亿美元,同比增14.4%。
(三)乳制品
1—7月,进口各类乳制品158.2万吨,同比降2.3%,折合生鲜乳1004.2万吨,同比降1.7%(干制品按1:8,液态奶按1:1折算);进口额76.7亿美元,同比增0.8%。
1.婴幼儿配方奶粉。1—7月,婴幼儿配方奶粉进口12.3万吨,同比降0.7%;进口额26.2亿美元,同比增3.2%。主要来自荷兰、新西兰、法国、德国和瑞士,分别占进口总量的40.6%、27.7%、12.4%、10.9%和2.1%,合计占93.7%。其中,从新西兰、德国进口分别同比降4.0%、21.1%,从荷兰、法国和瑞士进口分别同比增7.3%、59.1%和46.7%。
2.大包粉。1—7月,大包粉进口42.4万吨,同比降4.9%;进口额16.1亿美元,同比降10.9%。进口主要来自新西兰和澳大利亚,分别占90.6%和4.1%,合计占94.7%。从新西兰和澳大利亚进口分别同比降0.6%和43.0%。7月份,进口大包粉折合生鲜乳完税后价格平均为3.40元 /公斤,比国内主产省生鲜乳收购价格高0.35元。
3.液态奶、乳清粉和奶酪。1—7月,液态奶进口36.5万吨,同比降4.0%;进口额8.6亿美元,同比降3.2%。乳清粉进口38.1万吨,同比降7.0%;进口额5.6亿美元,同比增8.4%。奶酪进口13.5万吨,同比增15.8%;进口额7.2亿美元,同比增12.9%。
三、主要国家畜产品产量和贸易
(一)猪肉
产量方面,7月份美国猪肉产量99.0万吨,同比增1.5%;1—7月猪肉产量723.0万吨,同比增1.1%。
贸易方面,7月份,美国猪肉出口同比下降、巴西猪肉出口同比增长。从美国看,7月份猪肉出口24.0万吨,同比降4.2%。其中,对华出口1.3万吨,同比降2.5%。1—7月猪肉出口187.3万吨,同比增2.4%。其中,对华出口9.7万吨,同比降0.9%。从巴西看,7月份猪肉出口12.9万吨,同比增14.0%。其中,对华出口0.9万吨,同比降24.2%。1—7月猪肉出口90.3万吨,同比增21.3%。其中,对华出口7.3万吨,同比降32.0%。
(二)禽肉
产量方面,7月份美国禽肉产量219.7万吨,同比增4.7%。1—7月禽肉产量1455.9万吨,同比增4.5%。
贸易方面,7月份,美国、巴西鸡肉出口均同比增长。从美国看,7月份鸡肉出口25.2万吨,同比增2.8%。其中,对华出口0.3万吨,同比降1.9%。1—7月鸡肉出口171.6万吨,同比增0.5%。其中,对华出口3.0万吨,同比增40.1%。从巴西看,7月份鸡肉出口50.5万吨,同比增30.8%。其中,对华出口7.1万吨,同比增126710.5%。1—7月鸡肉出口336.6万吨,同比增15.8%。其中,对华出口35.6万吨,同比增57.8%。
(三)牛肉
产量方面,7月份美国牛肉产量93.3万吨,同比降4.6%。1—7月牛肉产量643.2万吨,同比降5.3%。
贸易方面,7月份,美国、巴西和澳大利牛肉出口均同比下降。从美国看,7月份牛肉出口9.0万吨,同比降5.5%。其中,对华出口0.3万吨,同比增143.6%。1—7月牛肉出口62.4万吨,同比降14.3%。其中,对华出口0.8万吨,同比降88.6%。从巴西看,7月份牛肉出口22.8万吨,同比降17.8%。其中,对华出口8.3万吨,同比降47.8%。1—7月牛肉出口189.9万吨,同比增21.3%。其中,对华出口85.6万吨,同比增8.4%。从澳大利亚看,7月份牛肉出口14.0万吨,同比降6.9%。其中,对华出口0.9万吨,同比降71.8%。1—7月牛肉出口96.1万吨,同比增12.7%。其中,对华出口15.0万吨,同比降6.4%。
(四)羊肉
7月份澳大利亚羊肉出口3.3万吨(绵羊肉3.0万吨,山羊肉0.3万吨),同比降29.1%。其中,对华羊肉出口0.9万吨,同比增24.0%。1—7月羊肉出口30.0万吨,同比降21.0%。其中,对华出口6.3万吨,同比降22.2%。
四、国际畜产品价格指数
(一)肉类
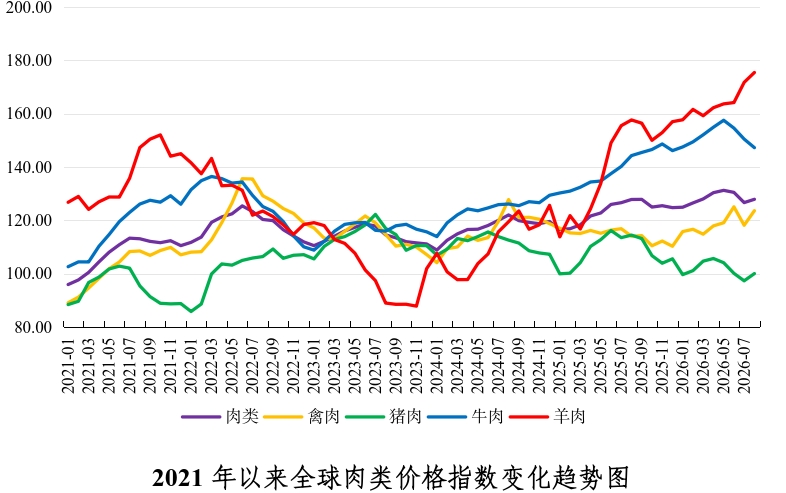
2026年8月份,FAO肉类价格指数小幅上涨,其中,牛肉价格下跌,猪肉、禽肉、羊肉价格上涨。FAO肉类价格指数(基期为2014—2016年)在2024年1月份降至108.86后反弹,2026年8月份为127.90,环比涨1.0%,同比涨0.1%。
具体看,猪肉方面:受欧盟猪肉价格影响,猪肉价格指数上涨至100.03,环比涨2.8%,同比跌12.6%(连续5个月低于上年同期)。禽肉方面:受巴西、美国禽肉价格影响,禽肉价格指数上涨至123.62,环比涨4.6%,同比涨8.4%(连续5个月高于上年同期)。牛肉方面:受巴西、澳大利亚、美国牛肉价格影响,牛肉价格指数小幅下跌至147.26,环比跌2.1%,同比涨2.1%(连续34个月高于上年同期)。羊肉方面:受新西兰羊肉价格影响,羊肉价格指数上涨至175.44,环比涨2.2%,同比涨11.3%(连续27个月高于上年同期)。
(二)乳制品
8月份全球乳制品价格指数下跌。具体来看,2025年6月份开始下跌,2026年8月份为119.22,环比涨2.3%,同比跌21.7%。8月份全球全脂奶粉批发价格4035美元/吨,环比涨2.6%,同比跌11.2%。其中,美国全脂奶粉批发价格上涨,为4692美元/吨,环比涨0.4%,同比跌0.5%;大洋洲全脂奶粉批发价格上涨,为3488美元/吨,环比涨0.7%,同比跌12.4%;欧盟全脂奶粉批发价格上涨,为3925美元/吨,环比涨2.6%,同比跌11.2%。按同期人民币汇率折算,8月份全球全脂奶粉批发价格27187元/吨。其中,美国、大洋洲和欧盟分别为31614元/吨、23499元/吨和26447元/吨。
五、后期市场展望
预计后期肉类价格将小幅上涨。猪肉方面,欧盟因气候因素导致生猪出栏节奏减缓,巴西猪肉供应充足,猪肉价格或将窄幅震荡。禽肉方面,全球进口需求旺盛推动巴西出口价格反弹,将带动国际禽肉价格上涨。牛肉方面,美国进口需求增强,主要出口国价格竞争加剧,牛肉价格将承压下行。羊肉方面,主产国出口供应持续受限,叠加全球进口需求走强,新西兰出口报价上涨,将推动国际羊肉价格继续上行。
消息来源:全国畜牧总站
发布时间:2026年10月9日
扫码关注我们
微信号|cccbn888
网站 | news.cccbn.com
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。